Thị trường Data Center Việt Nam đang bước vào giai đoạn mở rộng nguồn cung, với hàng trăm MW công suất được lên kế hoạch phát triển đến năm 2030. Tuy nhiên, khi nhu cầu cloud, AI và hạ tầng số thay đổi nhanh chóng, quy mô công suất sẽ không còn là thước đo duy nhất. Khả năng đáp ứng workload, tiến độ triển khai và chất lượng vận hành đang trở thành những yếu tố phân hóa năng lực của các nhà cung cấp Data Center.
APAC tăng tốc triển khai hạ tầng AI
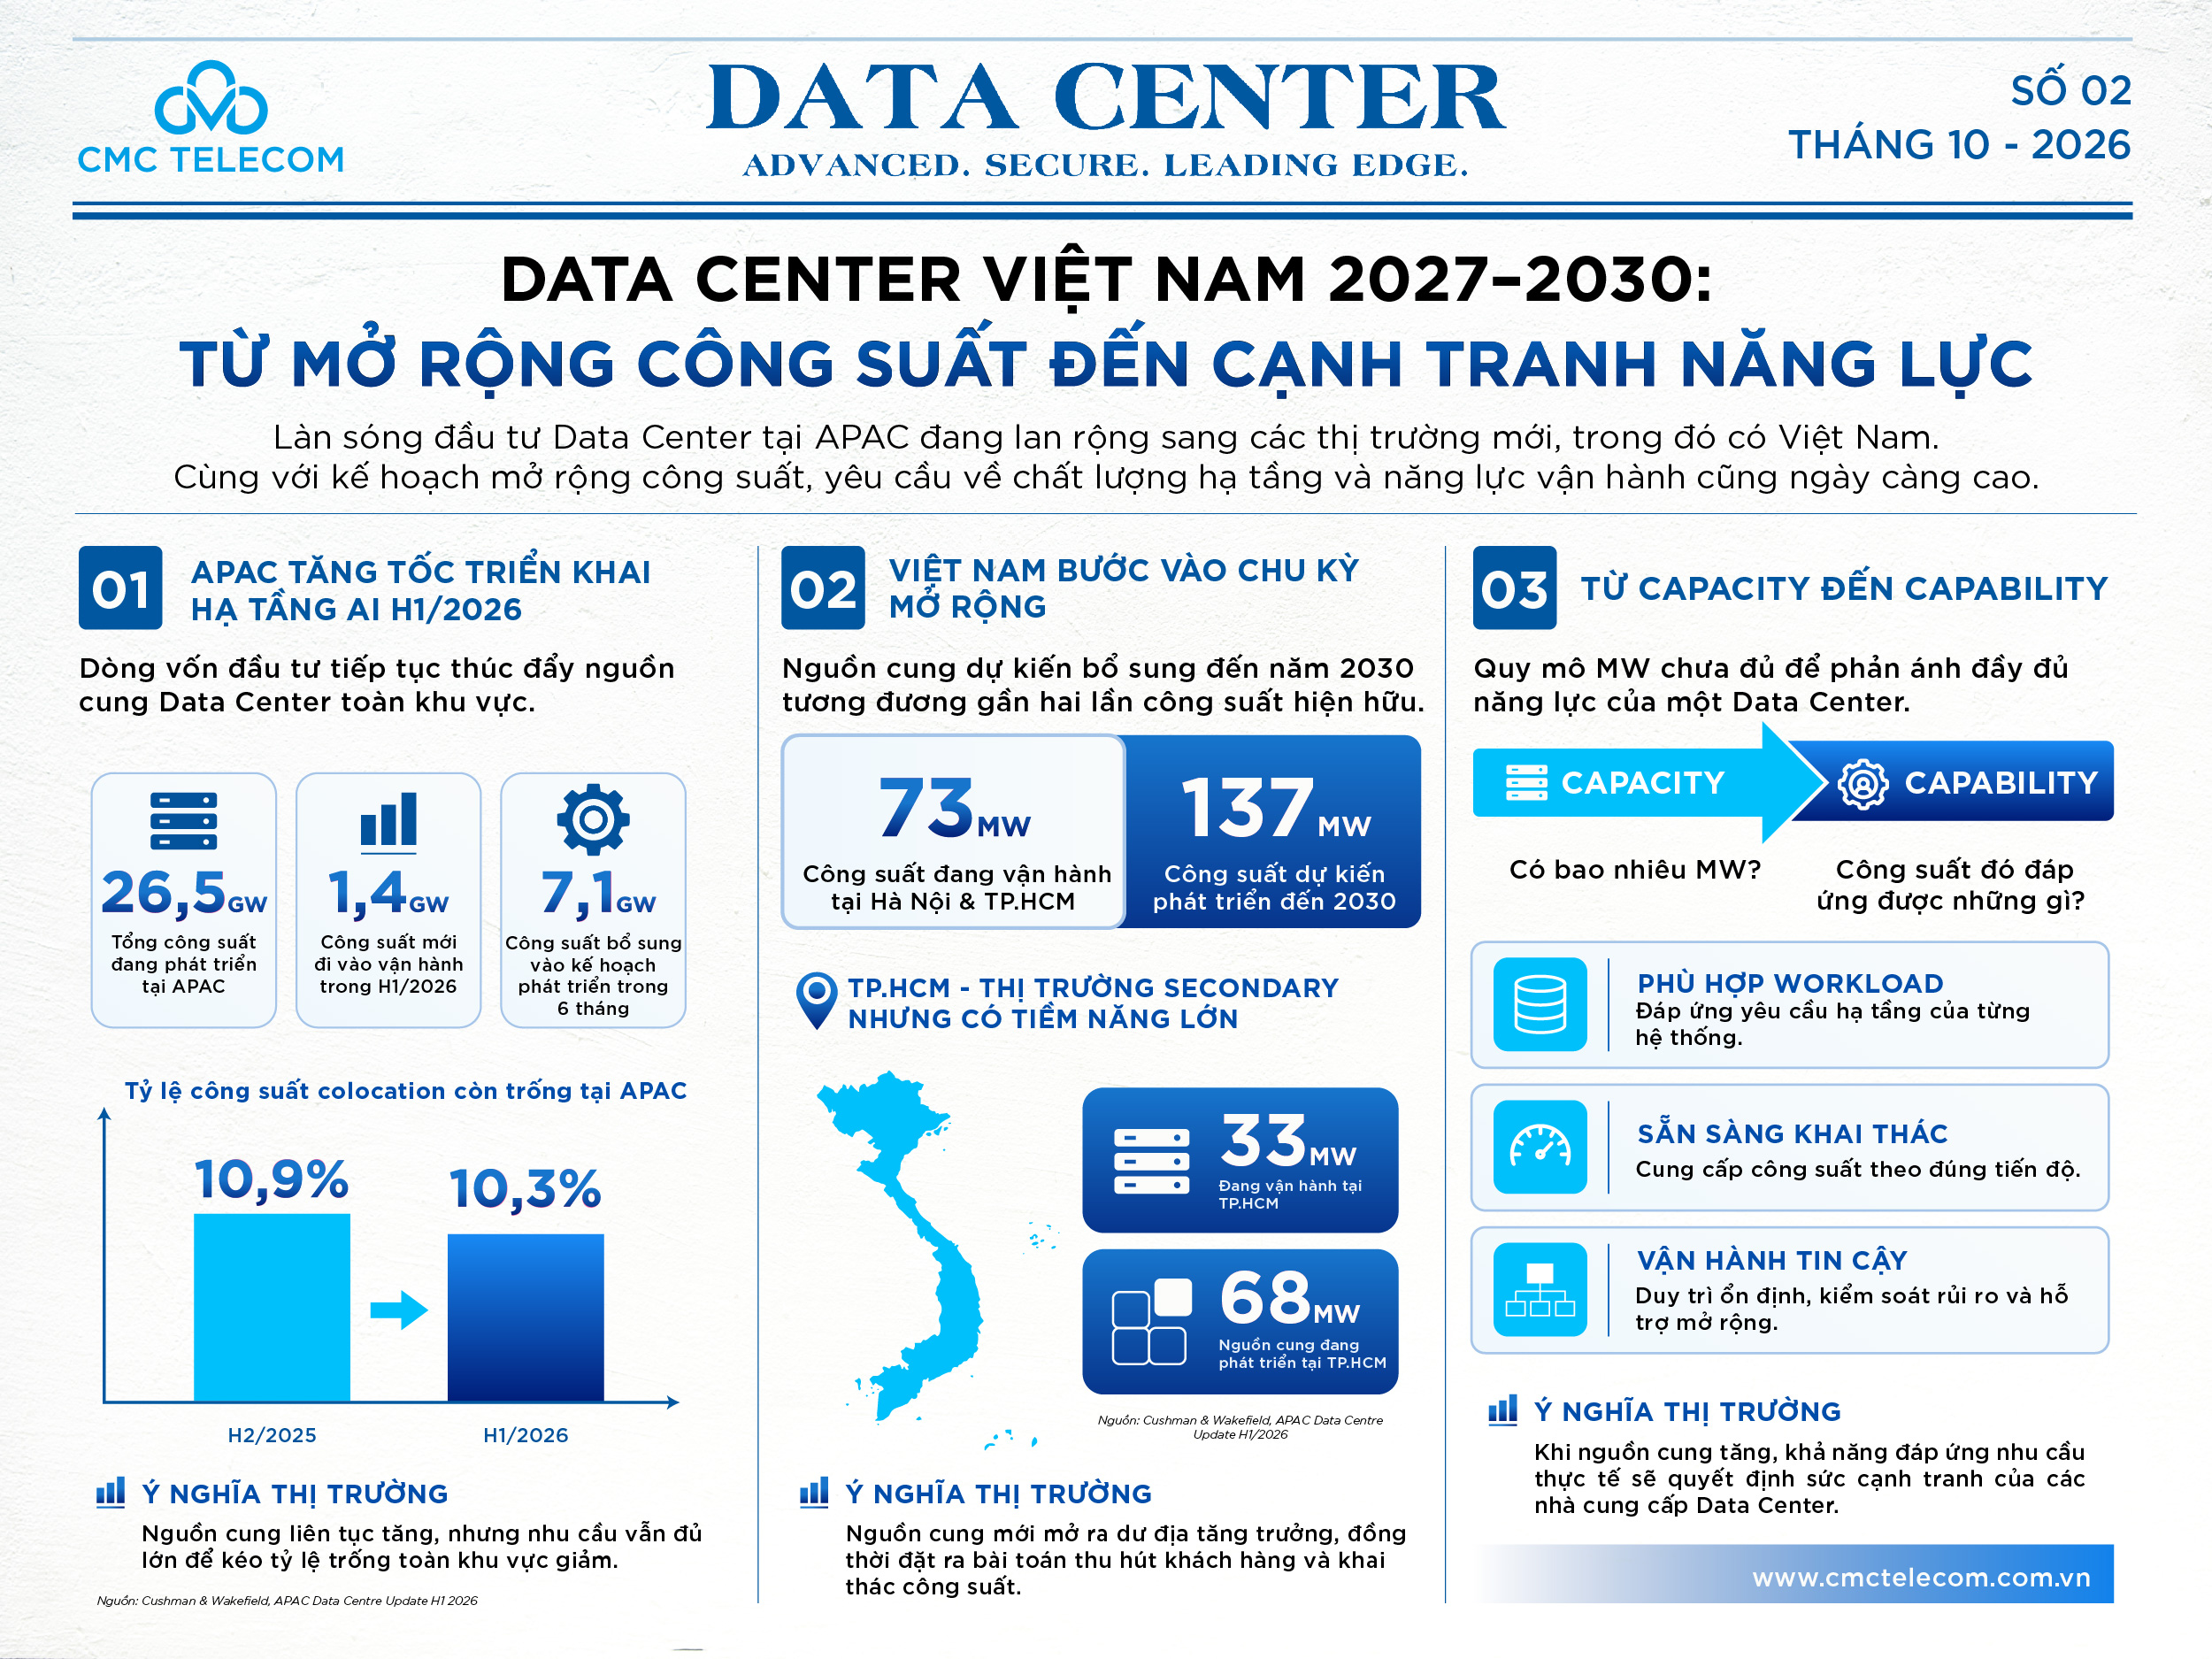
Theo báo cáo H1/2026 của Cushman & Wakefield, tổng công suất Data Center đang phát triển tại châu Á – Thái Bình Dương (APAC) đạt 26,5 GW, tăng thêm 7,1 GW chỉ trong sáu tháng. Cùng kỳ, khoảng 1,4 GW công suất mới được đưa vào vận hành.
Dù nguồn cung tăng mạnh, tỷ lệ trống colocation toàn khu vực vẫn giảm từ 10,9% xuống 10,3%. Diễn biến này cho thấy nhu cầu từ cloud, hyperscale và AI tiếp tục hấp thụ công suất mới, đồng thời tạo động lực cho các dự án hạ tầng quy mô lớn.
Tuy nhiên, tốc độ đầu tư đang vượt trước khả năng đáp ứng của một số hạ tầng thiết yếu. Nguồn điện, thời gian đấu nối và khả năng triển khai trở thành những yếu tố ảnh hưởng trực tiếp đến tiến độ dự án.
Cushman & Wakefield mô tả thị trường đang bước vào giai đoạn “power-constrained execution” – khi khả năng tiếp cận điện ngày càng quyết định tốc độ đưa các khoản đầu tư Data Center vào khai thác.
Điều này cũng lý giải xu hướng dịch chuyển đầu tư từ những trung tâm Data Center truyền thống sang các thị trường còn dư địa về hạ tầng và nguồn lực, trong đó có Việt Nam.
Việt Nam mở rộng nguồn cung, bài toán tiếp theo là chất lượng công suất
Theo Cushman & Wakefield, hai thị trường Hà Nội và TP.HCM có khoảng 73 MW công suất Data Center đang vận hành, cùng 137 MW nguồn cung dự kiến phát triển đến năm 2030. Quy mô công suất đang phát triển tương đương gần hai lần công suất hiện hữu được ghi nhận trong báo cáo.
Đáng chú ý, TP.HCM hiện được xếp vào nhóm secondary market tại APAC, với 33 MW đang vận hành và 68 MW đang phát triển. Dù quy mô còn khiêm tốn so với các trung tâm lớn trong khu vực, thành phố đang cho thấy tiềm năng mở rộng đáng kể.
Nguồn cung gia tăng mở ra thêm lựa chọn cho doanh nghiệp, nhưng cũng đặt các nhà cung cấp trước yêu cầu khác biệt hóa dịch vụ. Đặc biệt, sự phát triển của cloud và AI đang làm thay đổi cách doanh nghiệp đánh giá hạ tầng Data Center.
Một MW công suất dành cho hệ thống doanh nghiệp truyền thống có thể khác đáng kể so với một MW phục vụ AI/HPC về mật độ rack, yêu cầu làm mát và kiến trúc phân phối điện. Vì vậy, việc mở rộng công suất cần đi cùng khả năng đáp ứng các nhóm workload khác nhau.
Bên cạnh đó, tiến độ cung cấp điện, khả năng kết nối và thời gian đưa hạ tầng vào khai thác cũng ảnh hưởng trực tiếp đến kế hoạch mở rộng CNTT của khách hàng.
Với thị trường Việt Nam, thách thức giai đoạn 2027–2030 không chỉ là bổ sung công suất, mà còn là nâng cao chất lượng và khả năng khai thác nguồn cung mới.
Từ Capacity đến Capability: Thước đo mới của Data Center
Khi công suất Data Center tiếp tục tăng, năng lực cạnh tranh cần được đánh giá rộng hơn số MW hay số lượng rack.
Đối với doanh nghiệp, ba yếu tố có tác động trực tiếp đến hiệu quả đầu tư hạ tầng CNTT.
- Thứ nhất, khả năng đáp ứng workload. Hạ tầng cần phù hợp với yêu cầu thực tế của hệ thống, từ ứng dụng doanh nghiệp, cloud đến các workload tính toán mật độ cao. Thiết kế phù hợp giúp doanh nghiệp tránh đầu tư dư thừa hoặc phải nâng cấp hạ tầng sớm hơn dự kiến.
- Thứ hai, mức độ sẵn sàng của công suất. Công suất được công bố chưa đồng nghĩa với công suất có thể sử dụng. Nguồn điện, kết nối và quá trình triển khai phải được bảo đảm để hạ tầng sẵn sàng theo tiến độ kinh doanh.
- Thứ ba, chất lượng vận hành. Khả năng duy trì tính liên tục của hệ thống phụ thuộc vào quy trình bảo trì, quản trị thay đổi, ứng phó sự cố và năng lực đội ngũ kỹ thuật. Đây là những yếu tố ảnh hưởng trực tiếp đến rủi ro gián đoạn dịch vụ và chi phí vận hành dài hạn.
Sự kết hợp của ba yếu tố này cho thấy khác biệt giữa Capacity – quy mô công suất được cung cấp và Capability – năng lực khai thác, vận hành và phát triển công suất để đáp ứng nhu cầu doanh nghiệp.
Năng lực vận hành: Yếu tố phân hóa giữa các nhà cung cấp Data Center
Trong bối cảnh yêu cầu về hạ tầng ngày càng phức tạp, năng lực vận hành trở thành một tiêu chí quan trọng khi doanh nghiệp đánh giá nhà cung cấp Data Center.
Năm 2026, CMC Data Center Duy Tân trở thành Data Center đầu tiên tại Việt Nam đạt chứng nhận Uptime M&O, với các tiêu chí đánh giá về tổ chức nhân sự, quy trình vận hành, bảo trì và quản trị rủi ro.
Vừa qua, CMC Data Center Tân Thuận được nâng lên Uptime TCOS Tier III Gold, cấp độ cao nhất trong hệ thống đánh giá tính bền vững vận hành của Uptime Institute.
Các chứng nhận này ghi nhận năng lực duy trì tiêu chuẩn vận hành trong thực tế, bổ sung cho những yêu cầu về thiết kế và hạ tầng vật lý.
Trên nền tảng các Data Center hiện hữu, CMC Telecom kết hợp dịch vụ Data Center với hạ tầng kết nối và cloud, hỗ trợ doanh nghiệp triển khai, vận hành và mở rộng hệ thống CNTT. Cách tiếp cận này phù hợp với nhu cầu ngày càng phổ biến của khách hàng B2B: duy trì hệ thống trọng yếu ổn định, đồng thời linh hoạt kết nối các môi trường on-premise, Data Center và cloud.
Nhìn về giai đoạn 2027–2030, quy mô công suất vẫn là điều kiện quan trọng để Việt Nam mở rộng vị thế trên bản đồ Data Center khu vực. Tuy nhiên, khi nguồn cung mới dần đi vào thị trường, lợi thế cạnh tranh sẽ ngày càng phụ thuộc vào khả năng đáp ứng nhu cầu thực tế của khách hàng.
Từ Capacity đến Capability, cuộc đua Data Center sẽ được quyết định không chỉ bởi quy mô hạ tầng, mà còn bởi chất lượng công suất và năng lực vận hành mà doanh nghiệp thực sự nhận được.